

이번 수치는 아직 결산이 끝나지 않은 상태에서 공개한 잠정실적이다. 삼성전자는 한국채택국제회계기준(K-IFRS)에 따라 매출 194조~196조원, 영업이익 107조3000억~107조5000억원 범위의 중간값을 잠정치로 제시했다. 사업부별 매출과 이익, 비용 구조 등 세부 내용은 오는 29일 정식 실적 발표와 콘퍼런스콜에서 공개된다.
실적 개선 폭은 지난해와 비교하면 더욱 두드러진다. 삼성전자의 2025년 3분기 잠정실적은 매출 86조원, 영업이익 12조1000억원이었다. 같은 기간 메모리 사업은 HBM3E와 서버용 SSD 판매 확대에 힘입어 당시에도 분기 매출 최고치를 기록했지만, 올해는 AI 데이터센터 투자 확대와 메모리 공급 부족이 겹치면서 수익 규모가 한 단계 더 커졌다.
상승세는 올해 2분기부터 이미 뚜렷했다. 삼성전자는 2분기 확정실적에서 매출 171조5000억원, 영업이익 89조5000억원을 기록했다. 반도체를 담당하는 DS부문은 매출 127조5000억원, 영업이익 89조2000억원으로 전사 이익의 대부분을 차지했다. 당시 회사는 에이전틱 AI 확산과 데이터센터 투자로 서버 D램과 기업용 SSD, HBM 수요가 강했고, 업계 전반의 메모리 가격 상승도 실적에 기여했다고 설명했다.
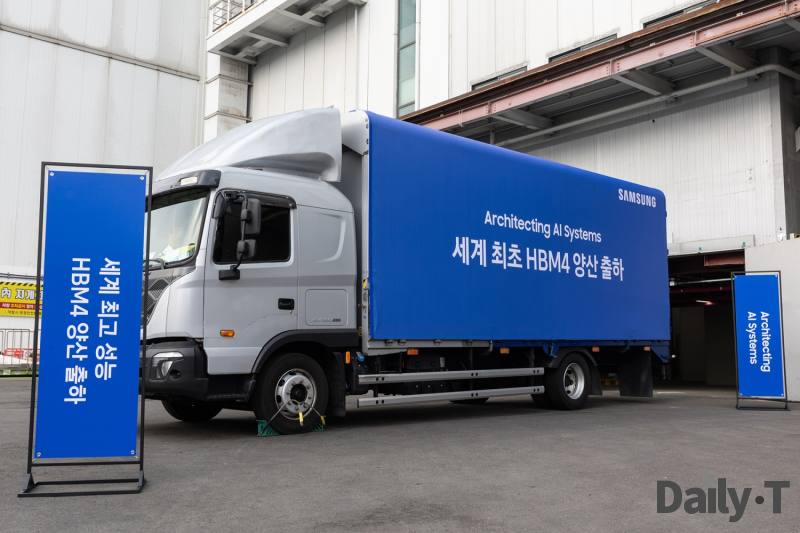
특히 HBM4의 본격 공급이 실적의 질을 바꾸는 요인으로 꼽힌다. 삼성전자는 지난 2월 HBM4 양산·상업 출하를 시작했고, 5월에는 HBM4E 샘플을 주요 고객사에 공급했다. 2분기에도 HBM4 판매 확대와 서버용 고부가 메모리 비중 증가가 확인됐다. 로이터는 이번 3분기 실적 급증 역시 AI용 메모리 수요와 글로벌 메모리 공급 부족이 핵심 배경이라고 분석했다.
다만 잠정실적만으로 반도체와 모바일, 가전 등 각 사업부의 수익성을 확정하기는 어렵다. AI 메모리 수요가 강한 반면 스마트폰과 가전은 부품 가격 상승 부담을 받고 있고, 원화 가치 변동도 해외 매출과 부품 사업의 이익률에 영향을 줄 수 있다. 시장에서는 메모리 가격 상승 속도가 둔화할 경우 4분기 이후 이익 증가율이 지금보다 낮아질 가능성도 함께 거론된다.
이번 실적은 국내 경제에도 의미가 크다. 삼성전자는 국내 증시와 설비투자, 반도체 수출에서 차지하는 비중이 큰 기업이다. 특히 AI 서버용 고대역폭메모리와 고용량 D램, 낸드 수요가 장기간 이어질 경우 국내 반도체 생산과 장비·소재 공급망에도 긍정적인 파급효과가 기대된다. 반대로 AI 투자 사이클이 둔화하거나 메모리 공급이 빠르게 늘 경우 현재의 높은 수익성이 조정될 가능성도 배제할 수 없다.
관심은 29일 발표될 세부 실적으로 옮겨가고 있다. 시장은 DS부문의 실제 영업이익과 HBM4 판매 비중, 파운드리 손익 개선 정도, 모바일·가전의 비용 부담을 확인할 것으로 보인다. 3분기 잠정실적은 AI 메모리 호황이 삼성전자의 이익 구조를 얼마나 크게 바꿨는지를 보여줬지만, 향후 실적의 지속가능성은 고부가 메모리 판매 확대와 공급 조절, 환율과 AI 투자 흐름에 달려 있다는 평가다.


댓글
(0)