

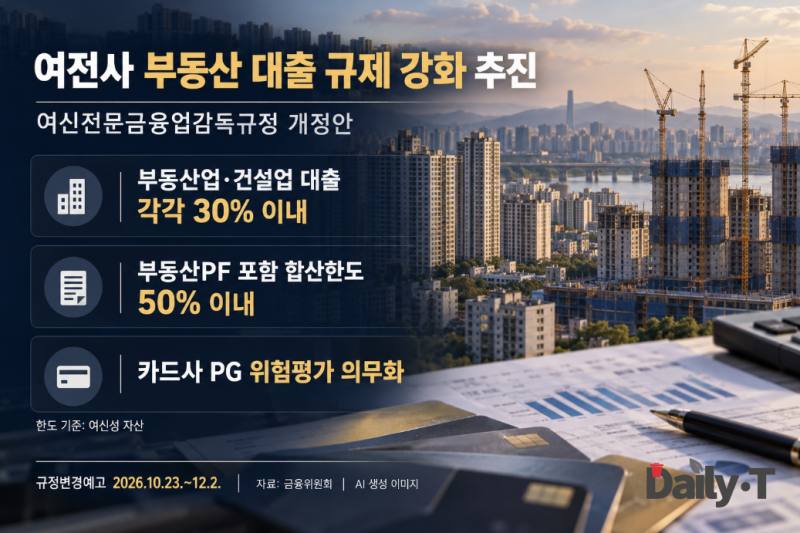
금융위원회는 지난 23일 이 같은 내용을 담은 ‘여신전문금융업감독규정’ 개정안을 규정변경예고했다. 부동산 관련 집중위험을 낮추고 온라인 카드결제의 위험관리를 강화하는 한편, 렌탈업 취급한도는 완화하는 내용이다.
현재 여전사는 채무보증을 포함한 부동산PF 대출을 여신성 자산의 30% 이내로 관리해야 한다. 그러나 부동산업과 건설업 대출에는 별도의 업종별 한도가 없다. 개정안은 기존 PF 한도에 업종별 한도와 합산한도를 추가해 부동산 관련 위험을 보다 폭넓게 관리하도록 했다.
온라인 결제를 중개하는 전자지급결제대행업체(PG)에 대한 카드사의 평가도 의무화한다. PG사와 계약을 체결하거나 갱신할 때뿐 아니라 계약기간 중에도 매 분기 결제위험을 점검하도록 한다.
평가 대상은 전자금융업자 등록 여부, 경영지도기준 준수 여부, 자기자본 등 주요 재무현황, 정산자금 외부관리 현황, 금융제재와 불법거래 연루 이력 등이다. 카드사는 평가 결과에 따라 계약 미체결이나 미연장, 중도해지 등 필요한 조치를 해야 한다.
PG를 통한 신용카드 이용금액은 하루 평균 기준으로 2021년 7445억원에서 2025년 1조1662억원으로 늘었다. 금융위는 거래 확대에 맞춰 미정산과 불법거래 등에 대응할 체계적인 위험관리가 필요하다고 설명했다.
렌탈업 규제는 완화한다. 현재 리스자산 범위로 제한된 전체 렌탈 취급한도에 할부금융자산을 추가로 반영하되, 추가 인정하는 할부금융자산은 리스자산 규모를 넘지 않도록 한다. 물건별 취급한도는 폐지한다.
중소형 사업자 중심의 단기 렌탈시장 진입 금지는 유지한다. 여전사들은 중소형 렌터카사를 대상으로 한도대출 확대와 대출원금 상환유예, 단기 렌탈 수요 연계 등 상생 방안도 추진할 예정이다.
개정안 의견수렴은 12월 2일까지 진행된다. 금융위는 이후 규제합리화위원회 심사와 금융위원회 의결 등을 거쳐 2027년 1분기까지 개정을 완료할 계획이다.


댓글
(0)