

국내 최대 조선 지주사인 HD한국조선해양이 지난 10월 28일 올해 3분기 연결 실적을 공시했다. 매출 8조2862억원, 영업이익 1조4472억원으로 각각 전년 동기 대비 9.3%, 37.3% 늘었다. 영업이익률은 17.5%로 지난해 같은 기간 13.9%보다 뚜렷하게 올랐다. '슈퍼사이클'이라는 표현이 무색하지 않은 성적표다.
그런데 같은 실적표의 다른 줄을 보면 분위기가 사뭇 다르다. 당기순이익은 7770억원으로 전년 동기 대비 11.4% 줄었고, 직전 2분기와 비교하면 매출은 7.2%, 영업이익은 12.0%, 순이익은 51.3% 각각 빠졌다. 1년 전과 비교하면 좋아졌지만, 바로 앞 분기와 비교하면 꺾인 그래프라는 뜻이다. 조선업 호황의 지속성을 가늠하려면 전년 대비 수치보다 이 직전 분기 대비 흐름을 더 주의 깊게 봐야 한다.
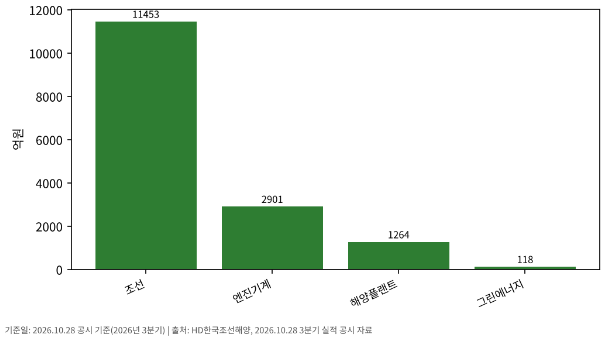
부문별로 뜯어보면 둔화의 원인이 더 뚜렷해진다. 핵심인 조선 부문은 매출 6조8393억원으로 10.3% 늘었고 영업이익도 1조1453억원으로 32.3% 늘었지만, 직전 분기 대비로는 영업이익이 2533억원 줄었다.
회사 측이 꼽은 원인은 조업일수 감소, 원화 강세, 그리고 일회성 비용 발생이다. 그린에너지 부문의 추락은 더 가파르다. 영업이익이 직전 분기 453억원에서 이번 분기 118억원으로 줄었고, 영업이익률은 27.4%에서 7.8%로 20%포인트 가까이 떨어졌다. 반면 해양플랜트 부문은 1264억원의 영업이익을 내며 지난해 같은 기간 24억원 손실에서 흑자 전환했고, 매출도 3798억원으로 35.4% 늘었다.
일회성 이익을 제외해도 1000억원을 웃도는 영업이익을 냈다는 설명이 더해졌다. 엔진기계 부문은 매출 1조2012억원, 영업이익 2901억원으로 영업이익률 24.2%를 기록하며 꾸준한 캐시카우 역할을 했다. 부문별로 온도 차가 뚜렷한 '불균형 성장'이 이번 3분기 실적의 실체에 더 가깝다.
영업외손익에서는 3637억원의 손실이 새로 잡혔다. 전 분기까지 이어지던 흑자 기조가 손실로 돌아선 것인데, 주된 원인으로 외환 관련 손실이 꼽혔다. 조선업은 수주 계약부터 선박 인도까지 통상 2~3년이 걸리는 장주기 산업이라, 그 사이 원/달러 환율이 어떻게 움직이느냐에 따라 환산손익이 크게 출렁인다.
올해 들어 원화가 강세를 보인 구간에서 달러로 받은 수주 잔고의 평가가치가 줄어든 효과가 이번에 반영된 것으로 풀이된다. 이는 조선 3사가 3~4년치 일감을 쌓아두고 "슈퍼사이클"을 자신하는 겉모습과는 별개로, 환율이라는 외생 변수 하나에 당기순이익이 수천억원 단위로 흔들릴 수 있다는 사실을 보여준다. 수주 잔고가 두텁다는 것과 그 잔고가 그대로 이익으로 전환된다는 것은 다른 이야기라는 뜻이다.
자회사별 성적도 엇갈린다. HD현대중공업은 영업이익 8992억원으로 전년 대비 61.3% 늘었지만, 이 수치에는 지난해 12월 HD현대미포를 흡수합병한 효과가 포함돼 있어 단순 합산 기준으로 다시 계산하면 증가율은 18.6%로 낮아진다. 합병 효과를 걷어내고 봐야 실제 성장의 크기를 가늠할 수 있다는 뜻이다.
HD현대삼호는 영업이익 4790억원으로 56.3% 늘어 그룹 내에서 가장 뚜렷한 개선세를 보였다. 조선업계 전반으로 눈을 돌리면, 3사의 수주 잔고가 130조원대에 달하고 LNG선과 방산 수요가 겹치며 3~4년치 일감이 쌓여 있다는 낙관적 전망이 올해 초부터 반복돼 왔다. 하지만 이번 3분기 실적은 수주 잔고의 양적 풍요가 분기별 수익성의 질적 안정을 자동으로 보장하지는 않는다는 점을 다시 확인시켜 준다.
이런 흐름은 HD한국조선해양 한 곳의 문제로 끝나지 않는다. 조선업은 올해 들어 정부가 '주력산업 슈퍼사이클'로 분류하며 세제 지원과 인력 양성, 메가 클러스터 조성 등 각종 정책 자원을 집중해온 분야다.
수주 잔고가 두텁다는 점이 정책 명분의 핵심 근거로 쓰였는데, 이번 3분기 실적은 그 수주 잔고가 분기 손익으로 넘어오는 과정에서 생각보다 많은 변수에 노출돼 있다는 사실을 보여준다.
조업일수 감소나 일회성 비용처럼 단기적으로 해소될 요인도 있지만, 환율 변동에 따른 영업외손실이나 그린에너지 부문의 수익성 급락처럼 구조적으로 반복될 수 있는 요인도 섞여 있다.
두 성격의 변수를 구분하지 않고 "전년 대비 개선"이라는 숫자만 강조하면, 조선업의 실제 리스크를 과소평가하게 될 수 있다.
조선업계가 스스로 내세우는 '슈퍼사이클'이라는 표현에는 함정이 있다. 수주가 몰리는 시기와 그 수주가 실제 이익으로 인식되는 시기 사이에는 몇 년의 시차가 있고, 그 사이 조업일수, 환율, 원자재 가격, 인건비 같은 변수들이 끼어들며 분기별 실적을 흔든다.
올해 3분기처럼 전년 대비로는 개선됐지만 직전 분기 대비로는 둔화된 성적표가 반복된다면, 투자자와 협력업체, 그리고 조선업을 '국가 주력산업'으로 띄우는 정부 정책 모두가 분기 실적의 등락에 지나치게 일희일비할 위험이 있다.
특히 그린에너지 부문처럼 미래 성장동력으로 꼽히던 영역의 수익성이 한 분기 만에 4분의 1 수준으로 줄어든 대목은, 조선업의 체질 전환이 선언만큼 안정적으로 진행되고 있는지에 의문을 던진다.
당장 4분기 실적을 좌우할 변수도 이미 예고돼 있다. 원/달러 환율이 다시 출렁일 경우 영업외손익은 또 한 번 수천억원 단위로 움직일 수 있고, 그린에너지 부문이 이번 분기의 부진에서 회복하지 못한다면 '전년 대비 개선'이라는 수식어 자체가 다음 분기에는 유지되기 어려울 수 있다.
조선업이 반도체, 방산과 함께 수출 주도 성장의 한 축으로 거듭 호명되는 상황에서, 수주 잔고의 두께만을 근거로 낙관적 전망을 반복하기보다 분기별 손익의 변동성과 그 원인을 투자자와 협력업체, 그리고 정책 당국이 함께 들여다봐야 할 때다.




댓글
(0)