

매출은 직전 분기보다 32%, 영업이익은 38% 증가했다. 2분기 매출은 79조3187억원, 영업이익은 60조5426억원이었다. 3분기 영업이익률은 80%로 집계됐다. 회사는 고부가가치 제품 판매 확대가 분기 최고 실적을 뒷받침했다고 설명했다. Reuters는 영업이익이 시장 예상치인 76조7000억원을 웃돌았다고 보도했다. 이 비교치는 조사기관의 추정치이지 회사가 보장한 전망이나 확정된 업계 평균은 아니다. 지난해 3분기 매출은 24조4489억원, 영업이익은 11조3834억원이었다. 올해 영업이익은 당시보다 약 7.3배 수준으로 증가했다. 632%는 전년보다 늘어난 비율이며, 현재 이익이 전년의 632%라는 뜻과는 다르다.
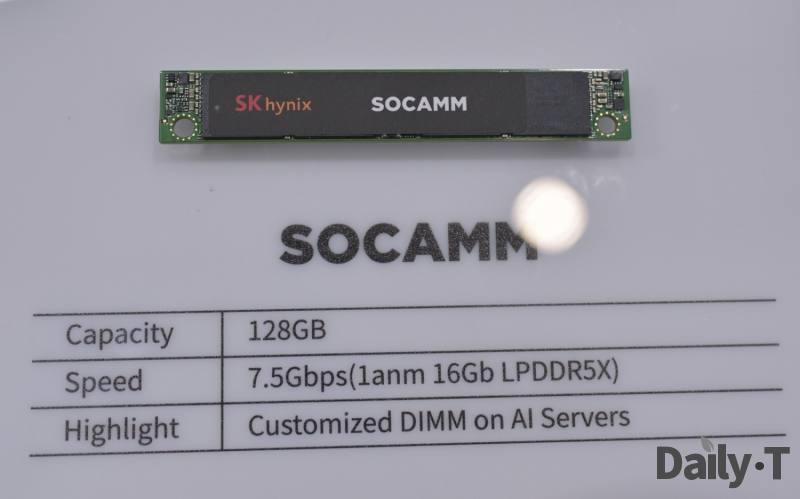
제품별로는 서버용 DDR5 판매가 늘었고 HBM4 출하도 본격화했다고 회사는 밝혔다. SK하이닉스는 연말까지 M15X 공장을 최대 생산능력으로 끌어올려 HBM4 생산을 확대하고, 4분기에는 HBM4가 HBM3E를 출하량과 매출에서 앞서 주력 제품이 될 것으로 내다봤다. 이 내용은 생산 확대 계획과 회사 전망이다. 실제 출하 규모나 제품별 수익성은 이후 실적에서 확인해야 한다. NAND에서는 321단 TLC 기반 기업용 SSD(eSSD) 판매도 확대됐다고 회사는 밝혔다.
회사는 메모리 수요가 공급을 웃도는 흐름이 2030년까지 이어질 수 있다고 전망했다. 장기 수요를 미리 가늠하기 위해 14개 주요 고객사와 장기공급계약(LTA)을 맺었으며, 계약 물량은 2027~2028년 전체 생산능력의 절반을 넘는다고 밝혔다. 계약 기간은 통상 5년이며 고객과 합의한 가격 범위 안에서 시장 상황을 반영하는 구조라고 설명했다. 생산능력의 절반 이상을 계약했다는 수치는 회사가 밝힌 계약 물량 기준으로, 해당 기간의 모든 제품·가격·매출이 고정됐다는 뜻은 아니다.
AI 인프라 투자가 메모리 수요를 얼마나 오래 끌어갈지는 업계가 지켜보는 변수다. Reuters는 AI 지출이 실제 수익과 서비스 확대로 이어질지에 대한 투자자들의 우려도 보도했다. SK하이닉스 경영진은 Reuters에 고객사의 AI 지출이 서비스 채택과 사업성과로 전환되고 있다며 투자 동력이 이어질 것으로 본다고 설명했다. 이는 회사 경영진의 전망으로, 장기 수요가 확정됐다는 뜻은 아니다.
이 같은 실적을 바탕으로 회사는 2026년 주주환원 규모를 약 100조원으로 추진하겠다고 밝혔다. 현금배당 30조원 이상과 자사주 매입·소각 60조원 이상을 포함하며, 8월 발표한 40조원 규모의 자사주 매입도 합산한다. 3분기 배당 14조원과 자사주 매입 20조원은 이사회가 결의했다. 이 가운데 주주환원 목적의 10조원은 전량 소각하고, 나머지 약 10조원은 임직원 보상에 쓰여 주주환원 합계에서 제외한다고 회사는 밝혔다. 따라서 약 100조원은 회사가 제시한 연간 계획이며, 전액이 이미 지급되거나 소각된 금액은 아니다.
주주환원 계획에는 일본 메모리업체 키옥시아 투자에서 실현한 이익의 대부분을 올해 특별배당 등으로 돌려주겠다는 방침도 포함됐다. 실적 발표는 영업 호조와 투자성과가 자본 배분으로 이어지는 양상을 보여주지만, 향후 생산 확대와 설비투자도 함께 예고했다. 회사는 용인 1기 가동과 국내외 기반시설 투자 등을 이유로 내년 투자가 크게 늘 것으로 예상하면서도 규모와 시기는 수요, 수익성, 투자 효율을 따져 조정하겠다고 밝혔다.
AI 메모리 호황이 단기간 실적을 끌어올린 가운데, 장기계약과 HBM4 증산은 수요를 생산능력으로 연결하려는 대응이다. 다만 메모리 업황은 가격과 공급 여건의 영향을 크게 받는다. 회사의 2030년 공급부족 전망과 투자 계획은 전망·계획으로 구분해 볼 필요가 있으며, 최종 실적은 잠정치에서 감사 완료 수치로 바뀔 수 있다. 국내 반도체 산업의 지속성을 판단하려면 HBM4의 실제 양산·고객 출하, 증설 일정, 다른 메모리 제품의 가격 흐름을 함께 지켜봐야 한다.


댓글
(0)