

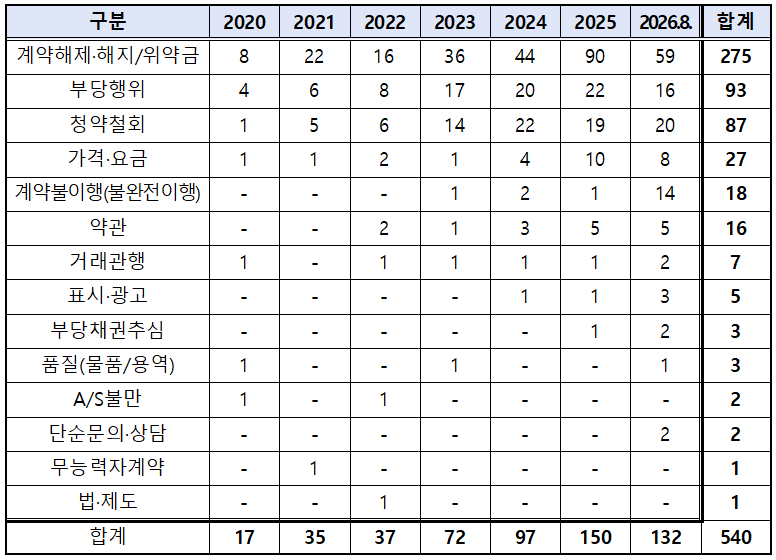
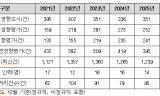
국회 박성훈 의원실이 한국소비자원으로부터 제출받은 자료에 따르면, 2020년부터 올해 8월까지 접수된 자동결제·자동갱신 관련 피해구제 신청은 총 540건에 달했다.
2020년 17건에 불과했던 접수 건수는 지난해 150건으로 8.8배 급증했으며, 올해 역시 8월까지 132건이 몰리며 가파른 증가세를 이어가고 있다.
신청 유형별로는 '계약해제·해지 및 위약금' 관련 분쟁이 275건으로 전체의 절반 이상(50.9%)을 차지했다. 부당행위(93건), 청약철회(87건) 등이 뒤를 이었다.
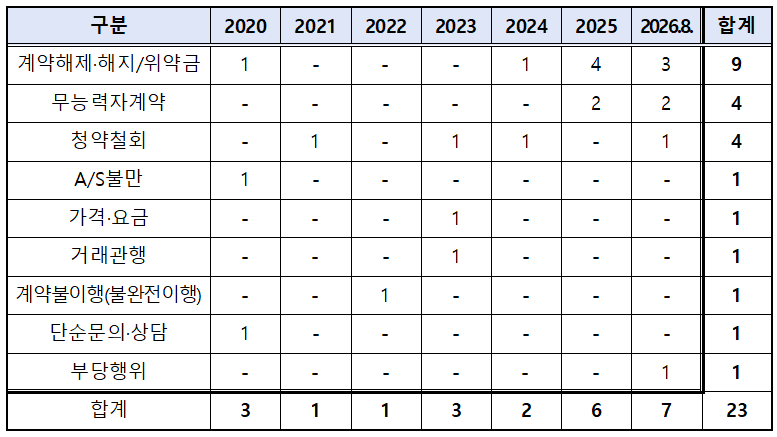
미성년자 명의나 법정대리인 동의 없는 자동결제 피해도 최근 2~3년 사이 눈에 띄게 늘어 누적 23건을 기록했다.
"안 쓴 지 1년인데 출금 계속"…실태 파악조차 못 하는 소비자원
가장 심각한 문제는 실제 이용 기록이 전혀 없는 '유령 구독자'의 피해 실태조차 관계 당국이 파악하지 못하고 있다는 점이다.
현행 한국소비자원 피해 접수 체계로는 소비자가 3개월, 6개월, 1년 이상 서비스를 이용하지 않았음에도 정기결제가 유지된 규모를 별도로 분류·집계하지 못한다. 피해를 인지하고 구제 신청에 이른 사례조차 빙산의 일각일 뿐, 소액이라는 이유로 결제 사실을 뒤늦게 알거나 중도 포기한 잠재적 피해 규모는 가늠하기 어렵다는 지적이다.
금융권 "단순 대행 구조 한계…플랫폼 의무화 법제화 없인 '도돌이표'"
피해를 본 소비자들이 1차적으로 카드사나 간편결제사 등 금융사에 이의를 제기하지만, 금융권 역시 구조적 한계를 호소하고 있다.
한 카드사 관계자는 "금융사는 제휴사나 전자지급결제대행(PG)사를 통해 정기 승인 요청이 접수되면 계약 관계에 따라 결제를 집행하는 중개자 입장"이라며 "개별 고객이 플랫폼 내에서 실제로 콘텐츠를 시청했는지, 서비스를 이용했는지는 개인정보 및 영업비밀에 해당해 금융사가 모니터링할 권한도, 기술적 접근성도 없다"고 설명했다.
또 다른 핀테크 업계 관계자는 "카드사나 간편결제 앱에서 일괄 결제 해지를 지원하려 해도, 플랫폼 측 이용약관상 '서비스 내 해지 절차'를 정당한 계약 조건으로 내세우면 금융사가 임의로 자동이체를 일방 차단하기 어렵다"며 "결국 플랫폼 사업자에게 장기 미이용 계정 자동 정지 및 결제 전 알림 의무를 강제하는 제도적 장치가 선행돼야 한다"고 짚었다.
결제는 '1초', 해지는 '미로'…플랫폼 책임 강화 서둘러야
구독 경제의 핵심 경쟁력은 '편리함'이다. 그러나 일부 플랫폼은 이 편리함을 가입 유치에만 적용하고, 이탈 방지에는 악의적인 장벽을 치는 방식으로 부당 이득을 취하고 있다.
첫 달 무료 혜택 후 유료 전환 시점을 명확히 고지하지 않거나, 장기 미사용 고객에게도 아무런 확인 없이 기계적으로 결제를 갱신하는 관행이 대표적이다.
박성훈 의원은 "가입은 손쉽게 만들어 놓고 해지나 결제 중단은 소비자 몫으로 방치해서는 안 된다"며 "장기 미사용 계정에 대한 결제 사전·사후 고지, 원클릭 해지 절차 등 소비자 보호장치가 충분한지 전반적으로 점검해야 한다"고 강조했다.
소비자 피해를 '소비자의 부주의'나 '금융사의 모니터링 미흡' 탓으로만 돌릴 수 없다. 플랫폼 사업자가 장기 미사용 고객에게 결제 지속 여부를 의무적으로 확인하도록 하고, 카드사 등 금융 결제창에서도 즉시 구독 해지가 연동되는 제도 개선이 시급하다.


댓글
(0)