

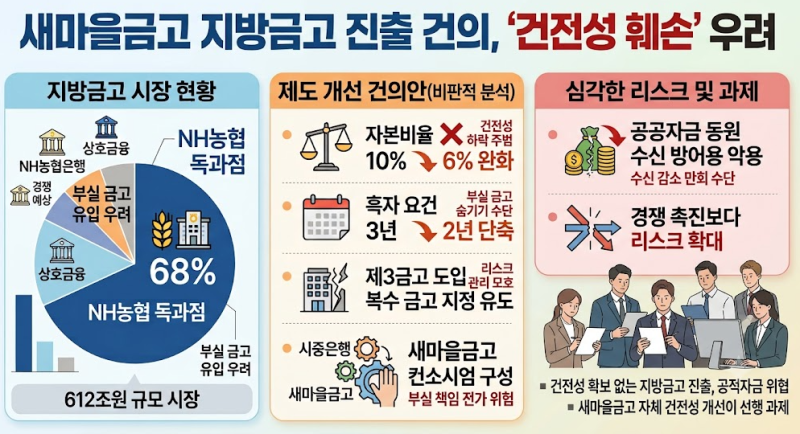
자본비율 요건 완화와 ‘제3금고’ 도입, 시중은행과의 컨소시엄 구성 등을 골자로 한 규제 완화 요구다. 지역사회 환원과 경쟁 촉진이라는 명분을 내세웠지만, 금융권 일각에서는 대규모 적자와 뱅크런 위기를 겪은 상호금융권이 공공자금을 손쉬운 ‘수신 방어용 실탄’으로 삼으려는 것 아니냐는 냉소 섞인 시선이 나온다.
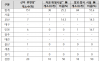
4일 국회 농림축산식품해양수산위원회 송옥주 의원이 공개한 행정안전부 자료에 따르면, 새마을금고중앙회는 지자체 금고 유치를 위해 자산 대비 자본비율 요건을 현행 10%에서 6%로 대폭 낮추고, 흑자 요건도 ‘3년 연속’에서 ‘2년’으로 줄여달라는 연구용역안을 내놨다. 점포 수 합산 평가와 시중·인터넷전문은행과의 컨소시엄 모델도 포함됐다.
표면적 명분은 설득력이 있어 보인다. 농협은행이 전국 187곳의 지자체 금고를 수탁하며 사실상 지방재정을 독점해 온 구조를 깨고, 지역 내 밀착도가 높은 상호금융이 공공금융의 과실을 나눠야 한다는 논리다.
그러나 금융권 전문가와 시중은행 관계자들의 반응은 싸늘하다. 한 시중은행 기관영업 담당 관계자는 “지자체 금고는 단순 예치금이 아니라 주민 복지와 인프라 구축에 쓰일 세금이자 공적 자금”이라며 “올해 상반기에만 6700억 원대 순손실을 내고 수신이 12조 원 넘게 증발한 곳이 진입 장벽 자체를 낮춰달라는 것은 금융의 제1원칙인 ‘건전성과 안정성’을 정면으로 거스르는 위험한 발상”이라고 꼬집었다.
또 다른 금융권 관계자 역시 “농협은행의 독과점 완화라는 방향성에는 공감하지만, 해법이 규제 완화여서는 곤란하다”며 “상호금융권의 부동산 PF 부실과 연체율 리스크가 여전히 해소되지 않은 상황에서 요건을 낮춰 진입을 허용하는 것은, 자칫 세금으로 부실 금융기관의 수신 구멍을 메워주는 꼴이 될 수 있다”고 지적했다.
시중은행이나 인터넷은행과의 컨소시엄 구상에 대해서도 회의론이 적지 않다. 전산망 연동과 대규모 결제망을 자체 소화하기 어려운 상호금융의 구조적 한계를 외주화하는 수준에 불과하며, 실질적인 리스크 관리 주체가 모호해질 수 있다는 것이다.
결국 공은 새마을금고의 감독기관이자 지자체 금고 기준을 총괄하는 행정안전부로 넘어가게 됐다. 지방재정의 안정적 운용과 금융 독과점 해소라는 가치가 충돌하는 지점이다.
지역 환원과 상호금융 경쟁력 강화는 필요한 과제다. 그러나 건전성 기준을 스스로 깎아내려 들어가는 지자체 금고 진출은 ‘독과점 타파’가 아니라 ‘특혜성 특약’이라는 비판을 피하기 어렵다. 공공자금을 맡을 그릇임을 입증하려면 규제 문턱을 낮춰달라 손벌리기 전에, 뼈를 깎는 자구책으로 떨어진 시장 신뢰부터 회복하는 것이 순서다.


댓글
(0)