

안타깝게도 공적 보증기관인 HUG는 그 답을 모른다. 아니, 애초에 알려고 하지 않았다.
국회 국토교통위원회 부승찬 의원이 공개한 자료는 단순한 통계 그 이상이다.
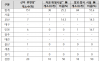
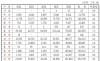
2021년부터 2026년 8월까지 전세보증금반환보증 거절 건수는 무려 1만 3,503건. 거절 사유의 절반 이상(6,942건)은 보증한도 초과였고, 선순위채권 기준 초과나 미등기 목적물, 임대인 보증금지 등 이른바 ‘깡통전세’와 전세사기의 전형적인 징후들이 그 뒤를 이었다.
HUG의 심사망은 위험 신호를 정확히 감지해 낸 셈이다.
문제는 문을 닫아건 ‘그 이후’다. 거절 판정을 받은 주택에서 보증 사고가 터졌는지, 경매로 넘어가 세입자가 피눈물을 흘리고 있는지 HUG는 전혀 추적·관리하지 못하고 있다.
심지어 전세사기 피해자를 지원한다는 경·공매지원센터마저 이 거절 건들의 후속 상황을 관리 대상에서 제외해 두고 있다. 위험한 집이라는 사실을 가장 먼저 알아챈 기관이, 정작 그 위험이 현실화되는 과정에는 눈을 질끈 감아버린 꼴이다.
HUG는 ‘개인정보보호법에 따른 서류 파기’를 방패막이로 내세운다. 법적 근거가 없으니 어쩔 수 없다는 공공기관 특유의 행정편의주의적 해명이다. 하지만 개인의 민감정보를 제외하고 주택 자체의 위험 이력을 데이터화하는 일조차 불가능했을까.
문을 걸어 잠근 뒤 남겨진 임차인은 사지로 내몰리고, 해당 주택은 다음 피해자를 유인하는 ‘시한폭탄’으로 버젓이 시장에 남아 있다. 사각지대를 방치해 둔 사이 전세사기의 덫은 더 깊어진다.
공적 보증기관의 존재 이유는 단순히 ‘우량한 계약만 골라 돈을 떼이지 않는 것’에 그치지 않는다. 보증 거절 이력이 있는 주택의 정보를 다음 임차인이 계약 전에 확인할 수 있도록 제도를 트는 것, 그리고 거절된 고위험 주택의 사고 여부를 추적해 예방 통계를 구축하는 것이다.
HUG가 '리스크 관리 기관'을 넘어 '임차인 보호 기관'으로 불리고 싶다면, 문밖으로 밀어낸 1만 3천 채의 위험을 지금이라도 다시 들여다봐야 한다.



댓글
(0)