

국회 기후에너지환경노동위원회 이헌승 의원(부산진구을)이 건설근로자공제회로부터 제출받은 자료에 따르면, 지난 8월부터 9월 말까지 건설근로자 포용금융 상품을 통해 실제 대출받은 근로자는 단 3명에 그쳤다.
‘생색’만 낸 건설노동자 포용금융, 門만 열고 문턱은 그대로
금융 취약계층의 문턱을 낮추겠다며 요란하게 출범한 ‘건설노동자 포용금융’이 도입 두 달 만에 초라한 성적표를 받아들었다. 대출 실행 인원 단 3명, 실행률 0.35%, 거절률 93.5%. 포용이라는 이름이 무색할 만큼 철저한 외면이다.
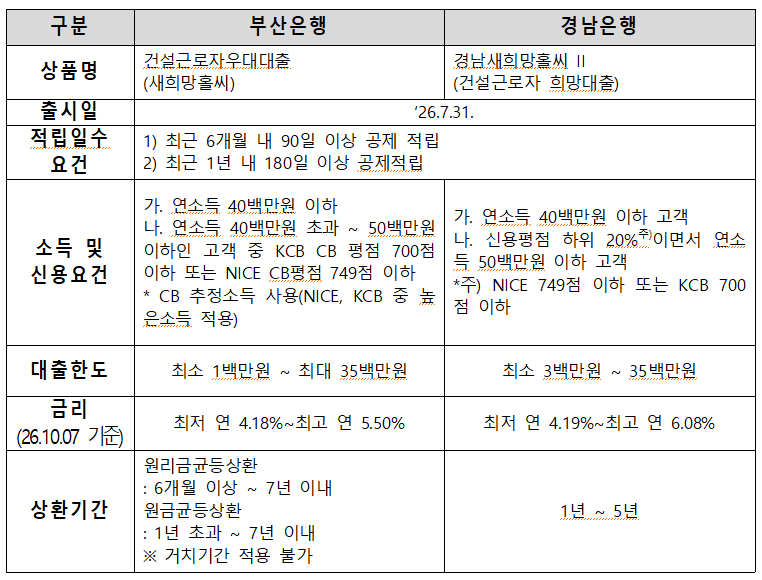
국회 기후에너지환경노동위원회 소속 국민의힘 이헌승 의원이 건설근로자공제회로부터 제출받은 자료에 따르면, 지난 7월 말 공제회와 BNK금융그룹(부산·경남은행), 양대 노총이 협약을 맺고 출시한 맞춤형 대출 상품의 공급 실적은 150억 원 목표 중 고작 5,300만 원(3건)에 그쳤다. 46명이 문을 두드렸으나 43명이 발길을 돌려야 했다.
◇ 은행 “건전성 관리 불가피” vs 현장 “일용직 현실 모르는 탁상 금융”
이 같은 참담한 실적 뒤에는 시중은행의 보수적인 여신 잣대와 일용직 노동자의 열악한 고용 현실 사이의 깊은 괴리가 자리 잡고 있다.
금융권 관계자는 "상업은행 입장에서 부실 위험을 완전히 배제하고 대출을 내줄 수는 없다"며 "공제부금 납입 내역으로 소득 증빙을 일부 대체해 주더라도, 기존 다중 채무나 낮은 신용점수, 은행 내부 여신 규정까지 무시하고 승인하기는 구조적으로 어렵다"고 토로했다. 실제로 대출 거절 사유 중 절반 이상이 내부 규정(27건), 신용등급(20건), 기존 채무 과다(17건) 등 일반 1금융권 대출 심사 기준과 다를 바 없는 항목들이었다.
반면 건설현장의 목소리는 싸늘하다. 한 건설노조 관계자는 "비가 오거나 공사가 끊기면 몇 주씩 일을 쉬어야 하는 일용직 특성상 '최근 1년 내 180일 적립' 같은 조건부터가 그림의 떡"이라며 "실제 전체 적립 근로자 중 76% 이상이 신청 자격조차 얻지 못하는데, 이게 어떻게 맞춤형 포용금융이냐"고 반문했다.
이어 "제2금융권이나 대부업체로 내몰린 취약 노동자들은 이미 기존 채무나 신용도에 흠집이 나 있는 경우가 태반인데, 일반 직장인과 똑같은 신용 잣대를 들이대면 누가 통과하겠느냐"며 "결국 은행과 공제회의 '상생 생색내기용' 이벤트에 불과했다"고 꼬집었다.
'신용 보강' 없는 포용금융은 공염불
공제회 측은 "출시 초기라 승인율이 낮을 수 있으며, 데이터를 분석해 승인율을 높이겠다"는 입장을 내놨지만, 근본적인 대책 없이는 공염불에 그칠 공산이 크다. 단순히 공제부금 적립 내역이라는 정보 제공만으로는 민간 은행의 여신 빗장을 풀 수 없다는 사실이 이번 수치로 명백히 드러났기 때문이다.
이헌승 의원의 지적대로, 일용직 노동자의 특수성을 반영한 가점 체계를 도입하거나 보증기관과의 연계를 통한 '신용 보강' 장치가 선행되지 않는 한 포용금융은 성립할 수 없다. 은행의 건전성 방어 논리와 노동자의 절박한 자금 수요 사이에서 정책적 완충 지대를 만드는 것이 협약 주체들의 몫이다.
취약계층을 위한다며 그럴듯한 간판만 내걸고 알맹이는 기존 1금융권 심사를 답습한다면, 그것은 '포용'이 아니라 또 다른 '희망고문'일 뿐이다. 현장의 눈높이에 맞춘 문턱 낮추기가 시급하다.


댓글
(0)