

대출 잔액은 불과 3년 반 만에 반토막 났고, 연체율과 부실채권 비율은 3배 이상 폭등하며 자영업 생태계 전반에 경고등이 켜졌다.
"버티려 해도 돈줄 끊겨"…현장 자영업자의 한숨
서울 종로구에서 7년째 일반음식점을 운영하는 김 모(52) 씨는 최근 운영자금을 구하려 저축은행 문을 두드렸다가 발길을 돌려야 했다.
김 씨는 "원재료비와 임대료는 계속 오르고 매출은 회복될 기미가 없는데, 기존 대출 이자를 갚으려 단기 자금을 빌리려 해도 신용점수와 담보 가치가 떨어졌다며 거절당했다"며 "시중은행은 애초에 꿈도 못 꾸고 저축은행마저 막히면 결국 불법 사금융 말고는 길이 없지 않느냐"고 토로했다.
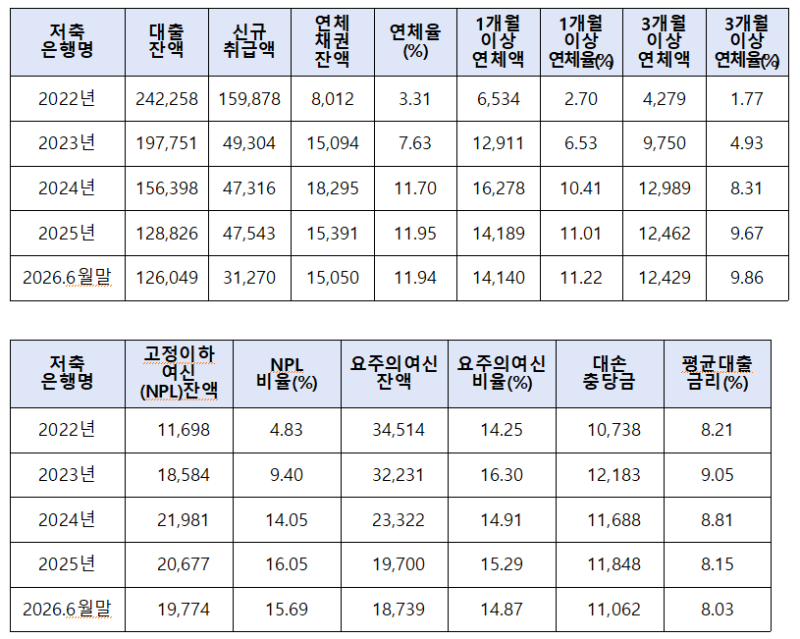
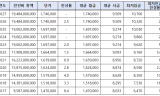
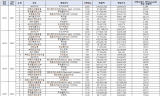
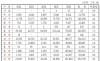
실제로 26일 박성훈 의원이 금융감독원 등으로부터 제출받은 자료에 따르면, 저축은행 개인사업자대출 잔액은 2022년 말 24조2,258억원에서 2024년 15조6,398억원, 올해 6월 기준 12조6,049억원으로 급감했다. 불과 3년 6개월 만에 11조6,209억원(48%)이 증발한 것이다.
같은 기간 신규 취급액 또한 15조9,000억원에서 5조2,000억원 수준으로 급감해 신규 자금 수혈이 사실상 차단됐다.
"공급 늘리고 싶어도 건전성 빨간불"…금융권의 딜레마
금융권 역시 대출 문턱을 낮출 수 없는 처지다. 남아 있는 자영업자 대출의 질적 부실이 한계에 다다랐기 때문이다. 저축은행 개인사업자대출 연체율은 2022년 3.31%에서 2024년 11.70%, 올해 6월 11.94%로 3.6배 치솟았다.
3개월 이상 원리금이 밀린 고정이하여신(NPL) 비율도 2022년 4.83%에서 올해 6월 15.69%로 3배 넘게 뛰었다. 대출 100만원 중 약 16만원이 떼일 위기에 처한 부실채권인 셈이다.
한 저축은행 여신영업 담당 임원은 "부동산 PF 리스크가 여전한 상황에서 개인사업자 대출 연체율마저 12%에 육박하다 보니 충당금 적립 부담이 한계에 이르렀다"며 "공격적으로 대출을 내주고 싶어도 금융당국의 건전성 규제와 내부 리스크 관리 지침상 심사를 깐깐하게 조일 수밖에 없는 구조적 딜레마가 있다"고 털어놨다.
단순 수치 공급 넘어선 ‘선제적 연착륙’ 해법 절실
문제는 정부의 정책 방향이 현장의 체감과 괴리를 보인다는 점이다. 정부는 정책금융 공급 확대를 통해 금융 취약계층의 숨통을 틔우겠다고 강조하지만, 부실의 근본 원인을 해소하지 못한 채 수치 맞추기식 지원에만 머문다는 비판이 나온다.
정상적으로 원리금을 상환 중인 자영업자까지 신용 경색의 파탄을 맞기 전에, 차주의 상환 능력을 업종·신용도별로 정밀 분석해 맞춤형 연착륙을 유도해야 한다는 목소리가 높다.
박성훈 의원은 "정부가 포용금융을 외치지만 저축은행 자영업자 대출은 11조원 넘게 줄고 연체율은 12%까지 치솟았다"며 "정책자금으로 빈자리만 메울 것이 아니라, 자영업자가 부실차주로 추락하기 전에 선제적으로 관리하는 것이 진짜 민생금융"이라고 강조했다.
제도권 금융의 문턱에서 밀려난 자영업자들이 벼랑 끝으로 추락하지 않도록 한계 차주에 대한 신속한 채무조정과 함께 건전 차주의 선제적 방어책이 시급하다.
이번 분석을 내놓은 국회 정무위원회 박성훈 의원은 "현 정부의 '포용금융' 구호 뒤편에서 취약 차주의 숨통이던 11조 원 규모의 대출이 증발하고 연체율은 12% 턱밑까지 차올랐다"며 "단순히 정책자금 총량을 늘려 땜질식 처방을 할 때가 아니라, 벼랑 끝에 선 자영업자가 부실 차주로 완전히 주저앉기 전에 막아내는 선제적 안전망이 시급하다"고 꼬집었다



댓글
(0)